 Marktbericht September 2026
Zwei Märkte, zwei Welten – Europa kämpft mit Inflation, die USA setzen auf KI.
Der September war an den internationalen Kapitalmärkten von einem zunehmend anspruchsvollen Umfeld geprägt. Während sich der US-Aktienmarkt vergleichsweise robust zeigte, gerieten die europäischen Märkte spürbar unter Druck. Maßgeblich hierfür waren vor allem die anhaltenden geopolitischen Spannungen im Nahen Osten, deutliche Schwankungen an den Energiemärkten sowie der daraus resultierende Inflationsdruck. Gleichzeitig sorgten die hohen Investitionen in Künstliche Intelligenz (KI) und eine weiterhin solide US-Wirtschaft für positive Impulse in den Vereinigten Staaten.
In Europa belastete insbesondere der erneute Anstieg der Ölpreise. Die Unsicherheit über den weiteren Verlauf des Iran-Konflikts und mögliche Einschränkungen der globalen Ölversorgung führten zu deutlich höheren Notierungen. Brent-Rohöl verteuerte sich im September um rund 14 % und notierte zeitweise oberhalb von 100 US-Dollar je Barrel.
Für Europa ist diese Entwicklung besonders relevant, da höhere Energiepreise über Transport, Produktion und Dienstleistungen unmittelbar auf die Verbraucherpreise durchschlagen. Der STOXX Europe 600 verzeichnete im September einen Rückgang von rund 2,5 % und damit den ersten Monatsverlust seit sechs Monaten.
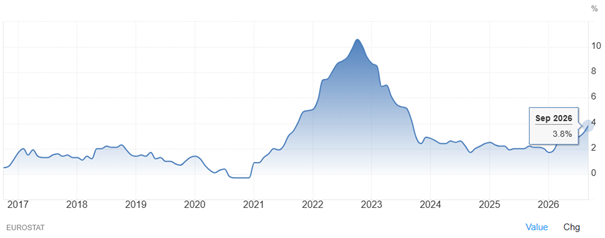
Der gestiegene Energiepreisdruck spiegelte sich auch in der europäischen Inflation wider. Die Teuerungsrate im Euroraum erhöhte sich im September auf 3,8 % nach 3,2 % im August und lag damit deutlich über dem Zielwert der Europäischen Zentralbank. Die EZB reagierte mit einer weiteren Zinserhöhung um 25 Basispunkte auf einen Einlagensatz von 2,50 %.
Damit verschärft sich der Zielkonflikt zwischen Inflationsbekämpfung und konjunktureller Unterstützung. Für die Aktienmärkte entsteht daraus ein schwieriges Umfeld: Höhere Zinsen verteuern die Finanzierung für Unternehmen und belasten zugleich die Bewertung zukünftiger Gewinne. Zusätzlich sorgten steigende Staatsanleiherenditen sowie politische und fiskalische Unsicherheiten in einzelnen europäischen Ländern für höhere Risikoaufschläge.
Inflationsentwicklung im Euroraum der letzten 10 Jahre
Ein anderes Bild zeigte sich in den USA. Der Dow Jones Industrial Average verlor im September mehr als 4 %, während der technologielastige Nasdaq zulegen konnte. Ein wesentlicher Treiber bleibt der anhaltende Ausbau der KI-Infrastruktur.
Die großen US-Technologiekonzerne investieren weiterhin massiv in Rechenzentren, Hochleistungschips, Netzwerke und Speichertechnologien. Für 2026 werden allein bei den großen US-Hyperscalern Investitionen von rund 800 Mrd. US-Dollar erwartet. Die hohe Nachfrage zeigt sich entsprechend auch bei Unternehmen aus der Halbleiter- und Serverbranche. Insbesondere KI-Chips und High-Bandwidth-Memory bleiben stark gefragt. Damit profitiert inzwischen eine immer breitere Wertschöpfungskette vom KI-Investitionszyklus.
Neben den strukturellen Wachstumsperspektiven unterstützte auch die vergleichsweise robuste US-Konjunktur die amerikanischen Kapitalmärkte. Allerdings bleibt die Zinsentwicklung ein wichtiger Unsicherheitsfaktor. Die US-Notenbank erhöhte ihren Leitzins im September erstmals seit drei Jahren um 25 Basispunkte auf 3,75 bis 4,00 %.
Das weiterhin erhöhte Zinsniveau sowie die bereits hohen Bewertungen vieler Technologieunternehmen begrenzen das weitere Kurspotenzial und erhöhen zugleich die Sensitivität des Marktes gegenüber enttäuschenden Unternehmenszahlen.
Am Devisenmarkt setzte der US-Dollar seine Aufwertung gegenüber dem Euro fort. Der EUR/USD-Kurs fiel im September um rund 2,2 %; zum Monatsende lag der Referenzkurs der EZB bei 1,1355. Neben dem vergleichsweise robusten US-Wirtschaftsumfeld und dem höheren Zinsniveau unterstützten auch geopolitische Risiken und die schwächere Konjunkturdynamik in Europa den Dollar.
Für europäische Anleger bedeutete die Dollarstärke zusätzliche Währungsgewinne bei US-Investments. Gleichzeitig verteuerten sich jedoch die in US-Dollar abgerechneten Energieimporte und verstärkten damit den Inflationsdruck in Europa.
Insgesamt hat der September die zunehmende Divergenz zwischen Europa und den USA deutlich gemacht. Während Europa vor allem mit hohen Energiepreisen, geopolitischen Risiken, steigender Inflation und begrenztem geldpolitischem Spielraum konfrontiert ist, profitiert der US-Markt weiterhin von robusten Unternehmensgewinnen und insbesondere vom strukturellen KI-Investitionszyklus.
Für die kommenden Monate dürfte daher vor allem die Entwicklung der Energiepreise entscheidend sein. Eine Entspannung am Ölmarkt könnte den Inflationsdruck reduzieren und den europäischen Märkten Erleichterung verschaffen. Bleiben die Energiepreise dagegen auf hohem Niveau, dürfte das Spannungsfeld zwischen Inflation und Wachstum die Kapitalmärkte auch im vierten Quartal weiter bestimmen.
Zum Fondsgeschehen im Detail:
Disclaimer:
Bei den hier aufgeführten Inhalten handelt es sich grundsätzlich um Marketingmitteilungen und nicht um Finanzanalysen und dient ausschließlich Informationszwecken. Die Angaben beruhen auf Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Wir weisen ausdrücklich darauf hin, dass dies keine Aufforderung zum Kauf oder Verkauf von Fondsanteilen darstellt.
Anlageentscheidungen sollten nur auf der Grundlage der aktuellen Verkaufsunterlagen (Wesentliche Anlegerinformationen, Verkaufsprospekt, und der letzte Jahres- und Halbjahresbericht) getroffen werden, die auch die allein maßgeblichen Vertragsbedingungen bzw. Anlagebedingungen enthalten.
Die Verkaufsunterlagen sind bei der Verwahrstelle, der Kapitalverwaltungsgesellschaft und den Vertriebspartnern zur kostenlosen Ausgabe bereitgehalten: Universal-Investment-Gesellschaft mbH, Theodor-Heuss-Allee 70. 60486 Frankfurt am Main.
Die Verkaufsunterlagen sind zudem im Internet unter www.universal-investment.com abrufbar.
Eine Zusammenfassung Ihrer Anlegerrechte in deutscher Sprache finden Sie auf www.universal-investment.com/media/document/Anlegerrechte. Zudem weisen wir darauf hin, dass Universal-Investment bei Fonds für die sie als Verwaltungsgesellschaft Vorkehrungen für den Vertrieb der Fondsanteile in EU-Mitgliedstaaten getroffen hat, beschließen kann, diese gemäß Artikel 93a der Richtlinie 2009/65/EG und Artikel 32a der Richtlinie 2011/61/EU, insbesondere also mit Abgabe eines Pauschalangebots zum Rückkauf oder zur Rücknahme sämtlicher entsprechender Anteile, die von Anlegern in dem entsprechenden Mitgliedstaat gehalten werden, aufzuheben.
Stand: September 2023

