
 Marktbericht August 2026
Zwischen KI-Euphorie und fiskalischen Risiken.
Die internationalen Aktienmärkte präsentierten sich im August erneut robust. Der S&P 500 konnte 2,6 % zulegen und auch der DAX behauptete sich mit +2,5 % auf hohem Niveau. Hinter der freundlichen Entwicklung zeigte sich jedoch ein zunehmend differenziertes Bild: Während KI und vor allem Big Tech die Aktienmärkte im August weiter stützten, rückten die Risiken an den Anleihemärkten und insbesondere die hohe Staatsverschuldung wieder stärker in den Vordergrund.
Besondere Aufmerksamkeit galt dabei dem US-Rentenmarkt. Die Rendite 30-jähriger US-Staatsanleihen stieg zeitweise auf über 5,3 %. Vor diesem Hintergrund weitete US-Finanzminister Scott Bessent die Rückkäufe langlaufender Staatsanleihen aus und verdoppelte das Volumen der Anleiherückkäufe auf rund 4 Mrd. US-Dollar. Auch wenn es sich dabei formal um Schulden- und Liquiditätsmanagement und nicht um eine geldpolitische Maßnahme der Federal Reserve handelt, war das Signal an die Märkte bemerkenswert: Die Finanzierung hoher Staatsschulden wird zunehmend zu einem Thema.
Rendite 30-jähriger US-Staatsanleihen so hoch wie zuletzt 2007
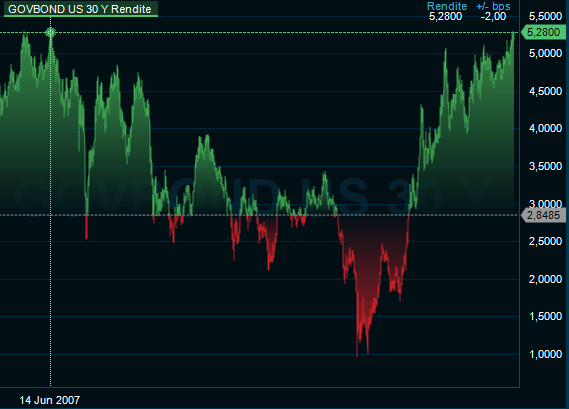
Quelle: Infront
Damit kehrte ein Thema zurück, das an den Kapitalmärkten lange eher im Hintergrund stand: Staatsverschuldung als eigenständiges Risiko. Anleger verlangen für langfristige Staatsanleihen zunehmend eine höhere Risikoprämie. Die Frage, wie hohe Defizite und eine steigende Zinslast künftig finanziert werden sollen, dürfte damit zu einem strukturellen Thema der kommenden Jahre werden. In diesem Umfeld feierte auch Gold ein bemerkenswertes Comeback. Das Edelmetall profitierte nicht nur von geopolitischen Unsicherheiten, sondern zunehmend von der Sorge vor einer schleichenden Entwertung von Papierwährungen durch hohe Verschuldung und expansive Fiskalpolitik. Damit rückt Gold wieder stärker in seine klassische Rolle als Absicherung gegen fiskalische und monetäre Risiken.
Auf der Aktienseite blieb die KI-Story grundsätzlich intakt. Insbesondere die großen Technologiekonzerne und Halbleiterunternehmen profitierten weiterhin von den hohen Investitionen in Rechenzentren und KI-Infrastruktur. Gleichzeitig scheint sich der Blick der Anleger zu verändern: Entscheidend ist zunehmend nicht mehr allein, wer KI entwickelt, sondern wer aus den enormen Investitionen auch nachhaltig Gewinne erwirtschaften kann. Entsprechend mussten auch einige zuletzt stark gelaufene Halbleiterwerte deutliche Kursrücksetzer hinnehmen.
Während im Halbleiterbereich erste Ermüdungserscheinungen sichtbar wurden, meldeten sich ausgerechnet die zuletzt kritisch gesehenen Softwareaktien zurück. Nach der zuvor ausgeprägten Sorge, KI könne traditionelle Softwaremodelle unter Druck setzen, kam es im August zu einer deutlichen Erholung.
Ein prominentes Beispiel ist Salesforce: Das Unternehmen überzeugte mit einem starken Quartal, hob seine Umsatzprognose an und konnte mit seinem KI-Geschäft „Agentforce“ deutliche Wachstumsraten vorweisen. Die Aktie reagierte entsprechend kräftig und legte innerhalb weniger Tage um mehr als 20 % zu. Damit verdichten sich die Anzeichen, dass KI für etablierte Softwareunternehmen nicht zwangsläufig eine Bedrohung sein muss, sondern ebenso zu einem erheblichen Wachstumstreiber werden kann. Ähnliches galt für die deutsche Aktie SAP, die im August ebenfalls eine deutliche Erholung verzeichnete.
Gleichzeitig gewannen defensive Konsumwerte an relativer Attraktivität. Unternehmen mit stabilen Cashflows und konjunkturunabhängigeren Geschäftsmodellen rückten wieder stärker in den Fokus. Auch wenn der Konsum nach wie vor etwas schwächelt, dienten einige der inzwischen deutlich günstiger gewordenen Unternehmen als „Auffangbecken“ für Kapital, das aus zuvor stark gelaufenen KI-Werten abfloss. Damit zeigte sich im August eine Entwicklung, die wir bereits in den vergangenen Monaten beobachten konnten: Die KI-Story verschwindet nicht – aber innerhalb des Aktienmarktes wird zunehmend differenziert.
Der August hinterlässt somit ein ambivalentes Bild: Die wirtschaftliche Dynamik und die KI-getriebenen Wachstumsfantasien bleiben intakt, gleichzeitig steigen die strukturellen Risiken an den Anleihemärkten. Die Kombination aus hohen Aktienbewertungen, steigender Staatsverschuldung und höheren langfristigen Zinsen mahnt daher zu einem differenzierten Blick. Für die kommenden Monate dürfte insbesondere die Entwicklung der langfristigen Anleiherenditen entscheidend sein. Steigende Renditen könnten die Bewertungsprämien der Wachstumsaktien begrenzen, während Gold als Absicherung gegen fiskalische und monetäre Risiken weiter an Bedeutung gewinnen dürfte.
Der August hat damit vor allem eines gezeigt: Während sich an den Aktienmärkten vieles um die Frage dreht, wer von KI profitiert, entsteht im Hintergrund ein zweites, womöglich langfristigeres Thema. Neben Inflation und Konjunktur rückt die Frage, wie Staaten ihre wachsenden Schuldenberge finanzieren können, wieder stärker ins Zentrum der Kapitalmärkte.
Zum Fondsgeschehen im Detail:
Disclaimer:
Bei den hier aufgeführten Inhalten handelt es sich grundsätzlich um Marketingmitteilungen und nicht um Finanzanalysen und dient ausschließlich Informationszwecken. Die Angaben beruhen auf Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Wir weisen ausdrücklich darauf hin, dass dies keine Aufforderung zum Kauf oder Verkauf von Fondsanteilen darstellt.
Anlageentscheidungen sollten nur auf der Grundlage der aktuellen Verkaufsunterlagen (Wesentliche Anlegerinformationen, Verkaufsprospekt, und der letzte Jahres- und Halbjahresbericht) getroffen werden, die auch die allein maßgeblichen Vertragsbedingungen bzw. Anlagebedingungen enthalten.
Die Verkaufsunterlagen sind bei der Verwahrstelle, der Kapitalverwaltungsgesellschaft und den Vertriebspartnern zur kostenlosen Ausgabe bereitgehalten: Universal-Investment-Gesellschaft mbH, Theodor-Heuss-Allee 70. 60486 Frankfurt am Main.
Die Verkaufsunterlagen sind zudem im Internet unter www.universal-investment.com abrufbar.
Eine Zusammenfassung Ihrer Anlegerrechte in deutscher Sprache finden Sie auf www.universal-investment.com/media/document/Anlegerrechte. Zudem weisen wir darauf hin, dass Universal-Investment bei Fonds für die sie als Verwaltungsgesellschaft Vorkehrungen für den Vertrieb der Fondsanteile in EU-Mitgliedstaaten getroffen hat, beschließen kann, diese gemäß Artikel 93a der Richtlinie 2009/65/EG und Artikel 32a der Richtlinie 2011/61/EU, insbesondere also mit Abgabe eines Pauschalangebots zum Rückkauf oder zur Rücknahme sämtlicher entsprechender Anteile, die von Anlegern in dem entsprechenden Mitgliedstaat gehalten werden, aufzuheben.
Stand: September 2023

